


Interviu cu L.P., datornic în franci elvețieni
L. P. are 37 de ani și lucrează într-o instituție de stat. În 2003, a venit în București împreună cu soția și au contractat un credit pentru un apartament în Drumul Taberei. În 2007, din dorința de a locui într-un apartament mai spațios, familia P. a contractat un alt credit, în franci elvețieni (datorită parității franc-euro la vremea respectivă), de la Credit Europe Bank, pe 30 de ani, pentru un apartament cu 3 camere în zona Sebastian. În urma evoluției francului și a pasivității Băncii Naționale, rata lunară a familiei P. a ajuns în 2015 să reprezinte aproape întreg venitul familiei. În prezent, familia P. este implicată într-un proces colectiv împotriva acestei bănci, alături de alte 94 de familii.
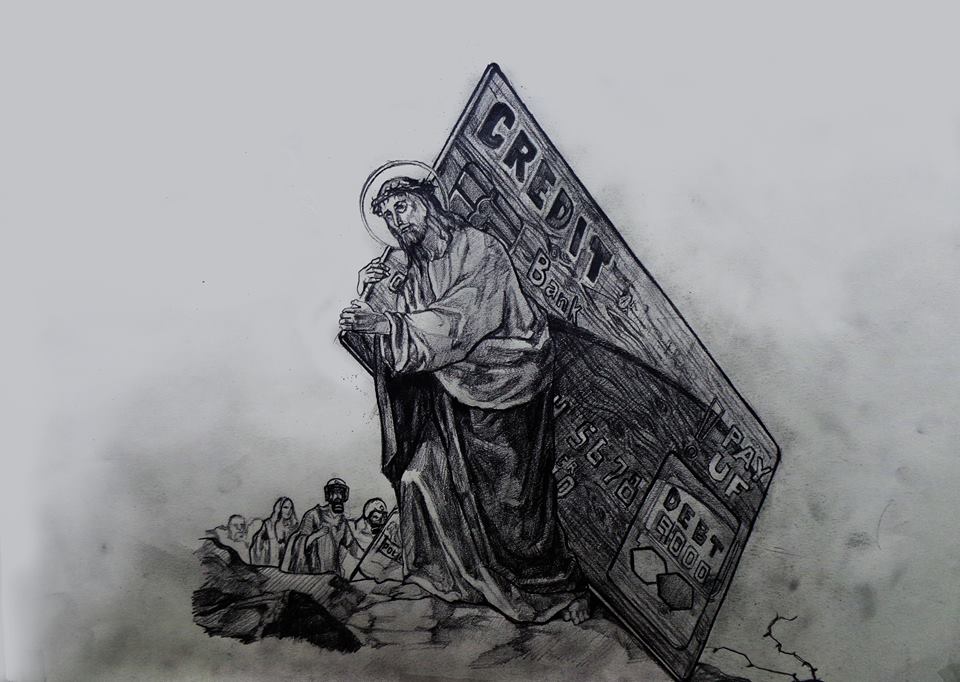
Laurențiu Ridichie, Fără titlu, 2014.
Cum ați ajuns în București și cum ați locuit mai întâi?
Cu serviciile, pentru că sunt posibilități mai mari, și prima oară tot cu un credit ipotecar, dar erau prețurile mai mici atunci. Undeva la 20.000 de euro a fost un apartament în Drumul Taberei, printre cele mai ieftine.
Asta când era?
În 2003. În noiembrie. Atunci se dădea mai greu, trebuia să venim cu sumă mai mare pentru avans. Deci atunci am venit cu un avans de 10.000 de euro, la salariile noastre de-atunci, și ne-au mai dat ei 10.000 de euro. Rata era în jur de 90-93 de euro pe lună, chiria era pe la 100 de euro. Am preferat credit, a fost OK, dobânda era măricică, dar era al nostru. Am avut ceva probleme cu apartamentul, ploua, condens, ultimul etaj, în sfârșit… Și erau ofertele astea cu credite. Credite, credite, peste tot. Începuse cu câteva luni înainte, se dădeau foarte ușor credite – și avantajoase pentru vremea aia – în franci elvețieni. Dobânda mică. La suma pe care-am împrumutat-o, adică 80.000 de euro – în franci însemna în jur de 140.000, un euro era pe la 1,8 franci, aproape 2 – dobânda era 5%. La euro era 8 și ceva, la lei nu se lua în calcul, că era peste 12-13. La salariile noastre, atunci puteai să iei, în lei, maxim echivalentul a 30.000 de euro. Nu lua nimeni în lei, pentru că mai era și dobânda variabilă.
Pe ce perioadă ați contractat?
30 de ani. Era posibilitatea 20, 25 și 30 de ani, dar la 30 de ani venea rata mai mică. Era perioada mai lungă, dar ce să-i faci? Și Credit Europe Bank accepta, agreea ideea cu 30 de ani și îndatorarea de 70%. Deci puteai să ai o rată reprezentând 70% din venituri.
V-a explicat cineva de la bancă ce riscuri există?
Nimic, nimic. Creditele se dădeau pe bandă rulantă, te duceai cu „săru’mâna” de 10 ori pe zi. Ca să poți lua un credit, trebuia să ai avansul. Avansul la noi era din vânzarea apartamentului, cel din Drumul Taberei, noi îl scosesem la vânzare și găsisem cumpărător. Făcusem pre-contractul. Îl găsisem pe ăsta nou, iar ca să ni-l țină, trebuia să dăm avansul. Perioada de încheiere a contractului era scurtă, că toată lumea voia repede. Și nouă ne convenea scurt, pentru că valoara apartamentului creștea de la o zi la alta. Așa erau prețurile. Într-o lună de zile, cât a durat semnarea, tot dosarul, mă rog, pe acest apartament, care era 140.000 de euro, am avut ofertă de 160.000 de euro. Cineva a venit și mi-a zis că dă 160.000 de euro pe el. Nu era încă al nostru, nu făcusem nimic, comisioanele pe care le pierdeam, actele la notar… de fapt, noi nu câștigam mare lucru. A fost un client, a venit și a zis „dom’le, uite, vă dau 160.000 de euro.” Deci prețurile creșteau într-un ritm… și au mai crescut o perioadă. Noi nu puteam atunci să luăm în calcul că vor veni vremurile astea, și nici evoluția francului… până atunci, avea o creștere foarte mică, uneori mai și scădea. Foarte puțin a crescut în perioada aia, câteva luni, după ce am luat noi creditul. În 2007 am luat apartamentul ăsta, cu franci elvețieni. A mai crescut puțin, nu foarte mult. Într-un an de zile a ajuns de la 2,2 lei un franc la 2,4, dar nu era cine știe ce. A avut o creștere în 2011, foarte abruptă, până la 3,6, apoi a stagnat, 3,5 – 3,7. Și evoluția din ianuarie 2015, care ne-a dat peste cap, nu se aștepta nimeni.
Ce conținea contractul de creditare?
Contractul avea clauze bune stabilite pentru ei. Nu cred că ar mai accepta cineva acum modalitatea în care se semna atunci, în stilul ăla. Te chema la 12 la bancă, nu primeau OK-ul, era notarul, vânzătorul, cumpărătorul, stres mare, n-a venit OK-ul, n-a venit OK-ul. Pe la 7-8 seara venea OK-ul, atunci se lista. Citeai din scurt, dacă aveai ce să citești. Nu primea nimeni contractul de împrumut, să-l vadă înainte. Rar, foarte rar am auzit să lase pe cineva măcar o oră să-l citească. Pentru că aștepta lumea, era coadă, toată lumea voia repede. Și nu exista să ai timp. După ce l-am citit, am văzut că sunt niște neclarități. Cu o zi sau două înainte de a semna contractul de împrumut, ne-a spus că avem un comision de administrare, de 1,5% din sold, parcă. La data la care ne-am dus să ne facă un calcul pentru credit, o estimare, nu exista așa ceva. Mi-a spus un prieten care a fost în aceeași situație și a întrebat, „am înțeles că este un comision?”, iar fata de la ghișeu i-a întors monitorul să-i arate, „uitați, ăsta e creditul.” Cum decurge, tot, i-a dat un grafic. Atât aveți dobânda, atât aveți pe lună, comision nu știu cât. Când am aflat, ne-am dus și-am întrebat, „care-i situația cu acest comision de administrare?” și ne-a zis că a fost introdus de bancă pentru clienți în data de 19 noiembrie 2007. Noi pe 20 noiembrie 2007 am fost la bancă, ni s-a făcut calculația și nu era. Nu ni l-au prezentat. Au spus „dom’le, n-a fost actualizat graficul ofițerului de credit. Dar stați liniștit, că îl plătiți după 6 luni, în primele 6 luni avem noi o formă de împrumut cu grație, nu plătești decât dobânda.” Urma ca în următorii doi ani să plătești dobănda și comisionul, și abia după doi ani îți intra principalul. Mi s-a părut atunci OK și la calculul care era cu francul, în situația noastră, venea o rată de 950 de franci, înmulțit cu 2,2 lei, am făcut socoteala în jur de 20 de milioane (2000 de lei). Venitul nostru era în jur de 4500. Am zis că asta-i situația, e apartament mare, construcție mai nouă, or veni vremuri mai bune, salariile or să crească…
Și apoi a ajuns rata aproape cât venitul vostru.
Rata, da, a depășit… Am fost la bancă, am discutat despre comisionul abuziv, de administrare, dar nimic. Nici nu luau în calcul să-l scoată, că „de ce-am semnat?”, că „dac-ați semnat…”. Dar eu semnasem fără să mi se spună de comisionul ăla. Am apelat la varianta acțiunii în instanță. Au fost mai multe termene, acum a fost fondul, de curând. După 8 luni de zile, tribunalul a stabilit un termen. Apoi amânări și amânări. Apoi, aproape la 2 ani de zile s-a judecat fondul și s-a respins solicitarea noastră, cu drept de recurs în 30 de zile. Așteptăm să se stabilească din nou un termen, să ne comunice avocatul.
Sunteți implicați în proces alături de mai multe familii?
Suntem în proces la Credit Europe Bank, cu avocatul respectiv, 94 de familii. Toate cu credite ipotecare în franci elvețieni. Acest avocat, Gheorghe Piperea, are procese la multe alte bănci, dar suntem împărțiți în funcție de bănci, ca să meargă mai ușor procesul. Are la Raiffeisen, la Volksbank, la Credit Europe, la Alpha Bank. Acum, din partea noastră s-au făcut sacrificii mari, de la ei dacă vine ceva ar fi normal. Nu știu, poate și de la BNR. Ar fi, zicem noi, o măsură bună, cum s-a întâmplat în Polonia, în Ungaria, unde a dat act normativ guvernul și a înghețat cursul la un anumit nivel…
Ce a însemnat pentru viața voastră, pentru familia voastră, momentul ăsta de creștere a francului?
Este un stres zilnic enorm de mare. Pot să zic că în situațiile unde sunt dați afară oameni din casă, din case naționalizate, îți ia casa, dacă mai ai putere, o iei de la zero, dacă nu… asta e. În situația noastră, îți ia și casa și rămâi și cu datoria la bancă. Banca nu șterge datoria, cum e legislația actuală.
Adică nu se poate să achiți datoria cu valoarea locuinței.
Din cei cu care-am discutat eu, cred că 80% ar fi de acord să li se ia casa și să rămână fără datorii. Dar banca vinde creanța unor firme care nu au sediul în România, adică statul român nu vede nimic de la ei, dar sunt agreați. Sunt agreați de BNR, acești recuperatori, și prin orice mijloace scot la vânzare casa. Se vinde foarte greu, din câte-am înțeles, pentru că acum, cumpărători de case sunt cei cu Prima Casă și cam atât. Sunt puțini. Știu 2 cazuri în care oamenii nu au mai plătit. În 2011, au renunțat, au zis gata. N-au avut pe ce să le pună sechestru, pe salarii, că aveau activități independente, n-aveau nimic pe contract de muncă. S-a scos apartamentul la vânzare din 2011, și abia acum a fost o licitație. N-a venit nimeni. Nu vrea nimeni cu probleme de la bancă, chit că e un chilipir. Deci la bancă nu e nimic de discutat. Aduceți adeverințele de salarii, faceți o cerere, semnați alte acte, că poate dacă nu ne mai dați în judecată, nu mai plătiți o parte din rată. Deci impactul a fost foarte dur, îți schimbă 200% viața. Nu mai poți să faci niciun fel de calcul pentru nimic. Băncile nu acceptă să piardă nimic.
Vi s-ar fi părut normal ca BNR să intervină, ca instituție de reglementare?
Da, da, să intervină. Pentru că, dacă facem un calcul, până la ora actuală, la un credit din 2007 în franci elvețieni, banca și-a cam recuperat suma pe care-a împrumutat-o.
Interviu realizat de MARIUS BOGDAN TUDOR